
Antecipar um precatório ou uma RPV custa a diferença entre o que o seu crédito vale no papel e o que chega à sua conta. Essa diferença tem uma parte principal, o deságio, e pode ter uma parte menor, as despesas de formalização. Quem compara só o percentual do deságio costuma errar a comparação. Quem compara o valor final recebido acerta.
Este texto mostra como montar essa conta, onde estão as armadilhas e o que pedir por escrito antes de assinar qualquer coisa.
Qual é o custo de antecipar um precatório ou RPV?
O custo é o deságio, que é o desconto aplicado pelo comprador sobre o crédito. Ele paga a espera pelo pagamento do tribunal, o risco do prazo e o trabalho de análise e formalização. Não há juros mensais nem parcelas, porque a operação é uma cessão de direitos e não um empréstimo.
O detalhe que muda tudo é este: o deságio incide sobre o valor líquido disponível, não sobre o valor bruto que aparece no processo. Então o primeiro número a conhecer não é o percentual. É a base sobre a qual o percentual será aplicado.
Por que o valor do processo não é o valor que entra na conta de cálculo?
Porque nem tudo o que está registrado no processo pode ser cedido. A cessão alcança apenas o valor líquido disponível, que é o que sobra depois de:
- Contribuição previdenciária
- Imposto de renda provisionado
- Penhoras existentes
- Cessões anteriores
- Destaque de honorários contratuais
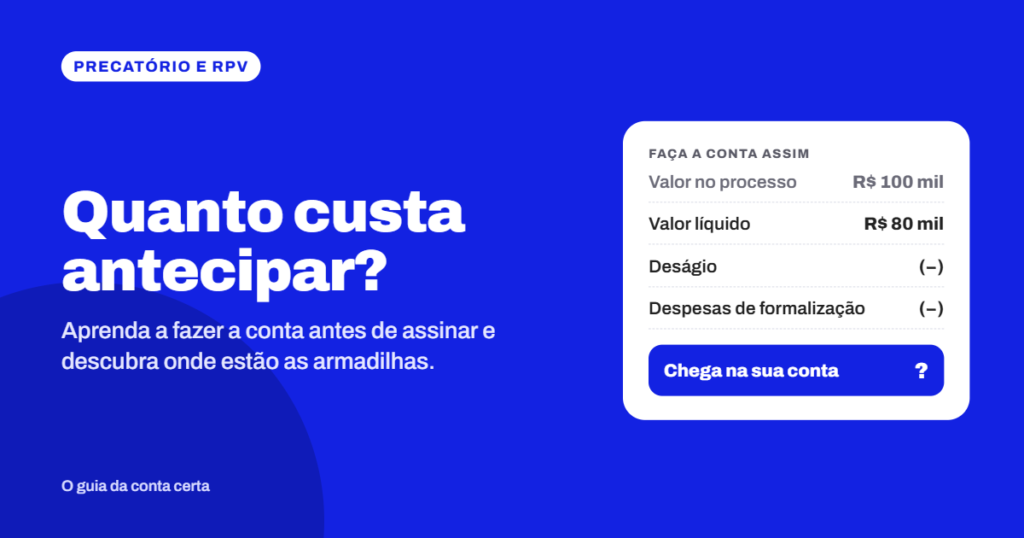
Um crédito de R$ 100 mil no sistema do tribunal pode ter, por exemplo, R$ 80 mil de valor líquido. Se alguém prometer um percentual sobre os R$ 100 mil sem explicar essa diferença, a proposta está contando com um número que você nunca vai ter à mão.
Existe algum custo além do deságio?
Pode existir, e vale perguntar antes de assinar. A cessão de precatórios passou a exigir escritura pública, o que coloca o cartório na operação. Quem paga essa despesa, o credor ou o comprador, deve estar escrito na proposta, e não descoberto depois.
A mesma pergunta vale para qualquer outra despesa de formalização. Uma proposta transparente lista tudo e indica o responsável por cada item. Uma proposta que responde “isso a gente vê depois” já diz algo sobre o comprador.
Quem define o quanto vai custar?
O custo é negociado caso a caso. Na cessão entre o credor e um comprador privado, a Resolução CJF nº 983/2026 não fixa teto de deságio. O limite de 40% que aparece nas notícias vale para outra modalidade, o acordo direto com a União, aberto a precatórios de grande valor, como o edital do TJDFT (Edital 4/2026, com prazo até 18/09/2026).
Na prática, o que pesa no preço é:
- O prazo que o comprador estima até o pagamento
- O tipo de crédito, já que RPV costuma ser paga mais cedo que precatório
- A fase do processo e a qualidade da documentação
- O valor líquido disponível
Como cada comprador faz sua própria estimativa de prazo e risco, duas propostas para o mesmo crédito podem diferir bastante. Pedir mais de uma é a defesa mais barata que o credor tem.
Quanto custa esperar em vez de antecipar?
Esperar também tem um custo, só que ele não aparece em nenhuma proposta. O crédito é corrigido por IPCA mais 2% ao ano ou pela Selic, prevalecendo o menor índice, conforme a EC 136/2025. Essa correção preserva o valor ao longo do tempo, mas o dinheiro só entra na conta quando o tribunal pagar.
A pergunta útil, então, não é “o deságio é alto?”. É “quanto vale ter esse valor agora?”. Para quem tem uma dívida com juros altos ou uma oportunidade com data marcada, a resposta costuma favorecer a antecipação. Para quem não tem pressa e tem um prazo curto pela frente, esperar pode fazer mais sentido.
Como o LCbank apresenta o custo da antecipação?
O LCbank é uma empresa de Brasília, fundada em 20 de outubro de 2021, que nasceu dentro da advocacia e compra créditos judiciais federais por cessão de direitos. O custo aparece na proposta, por escrito, antes da assinatura, e o credor decide se aceita.
A operação tem estrutura regulada: o LCBANK FIDC-NP está registrado na CVM (Ato Declaratório nº 19.412/2021).
O LCbank compra Precatório Federal, RPV Federal, honorários advocatícios contratuais e sucumbenciais, ações contra a União com trânsito em julgado e processos contra o INSS. Não compra créditos estaduais ou municipais. Após a formalização, o pagamento é feito via Pix em até 24 horas.
Perguntas frequentes sobre o custo de antecipar
Antecipar precatório tem juros?
Não. A operação é uma venda do direito de receber, não um empréstimo. O custo é o deságio, aplicado uma única vez.
O deságio incide sobre o valor total do processo?
Incide sobre o valor líquido disponível para cessão, depois de contribuição previdenciária, imposto de renda provisionado, penhoras, cessões anteriores e honorários contratuais destacados.
Preciso pagar cartório para antecipar?
A cessão de precatórios passou a exigir escritura pública. Peça por escrito se há custo de cartório e quem o paga.
Posso pedir proposta a mais de uma empresa?
Pode, e é recomendável. Compare o valor final na conta, com despesas incluídas, e não só o percentual.
Existe um limite máximo de desconto?
Na cessão a um comprador privado, não há teto fixado pela Resolução CJF nº 983/2026. O teto de 40% vale para o acordo direto com a União.
Pedir uma proposta me obriga a vender?
Não. Você analisa o valor líquido e as condições e só fecha se concordar.